« Compétence, passion et vision à long terme constituent la base qui nous permet de nous concentrer pleinement sur vos besoins »
Roland Vögele
|
CEO
« En période de volatilité, nous soutenons nos clients avec sérénité et expérience. Nous les aidons à investir avec succès sur le long terme et à maintenir la stabilité de leur portefeuille »
Sacha Deutsch
|
Investment Manager
« Nous avons une position claire sur la durabilité des véhicules immobiliers suisses et mettons ces connaissances à profit dans l'analyse des risques et la constitution des portefeuilles de nos clients »
Ulrich Kaluscha
|
Senior Analyst Investment / Sustainability
« L'expérience et une vision claire sont essentielles pour guider les clients en toute sécurité à travers les phases complexes du marché et créer une valeur durable »
Daniel Smith
|
Investment Manager
« Chaque investissement réussi repose sur une analyse bien fondée. Nous identifions pour vous les opportunités que les autres négligent »
Remo Burri
|
Analyst / Compliance Officer
« Pour nous, la durabilité n'est pas une tendance, mais une valeur fondamentale, associée à la compétence, à l'intégrité et à la vision »
Elvira Bieri
|
CEO SSREI AG
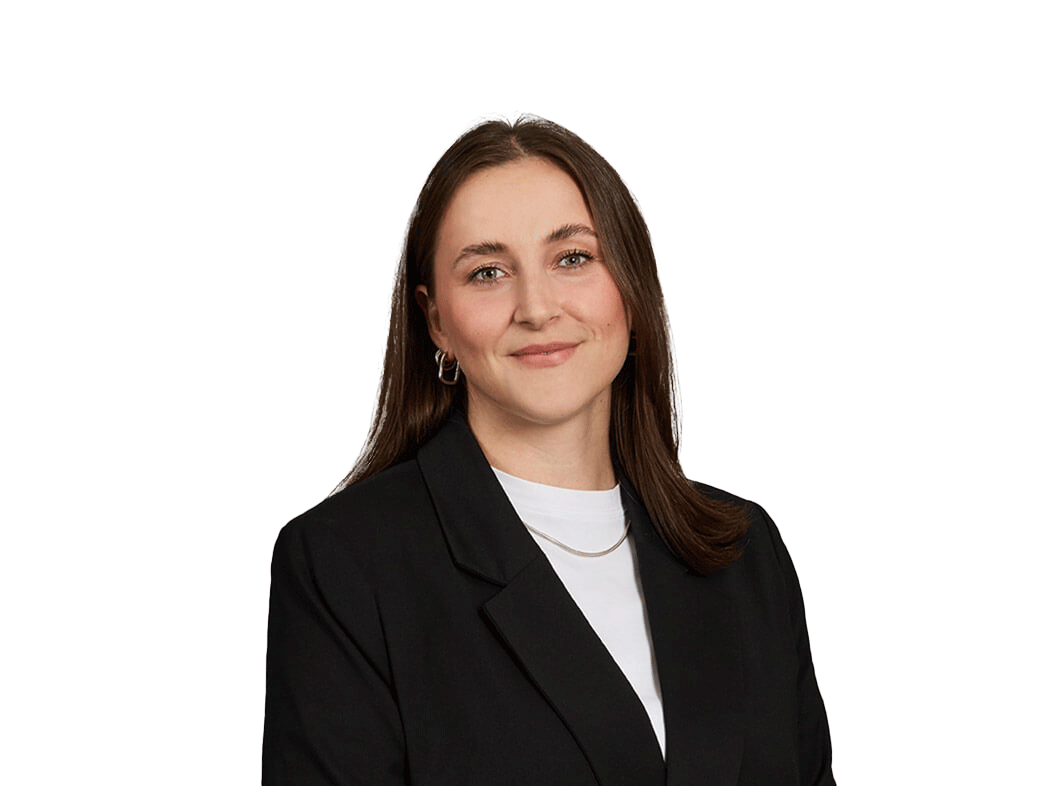
« Une présence convaincante naît lorsque des messages clairs, des contenus pertinents et une expertise authentique se conjuguent – dans le dialogue avec les personnes et le secteur »
Leonie Eberhardt
|
Marketing/Event Manager
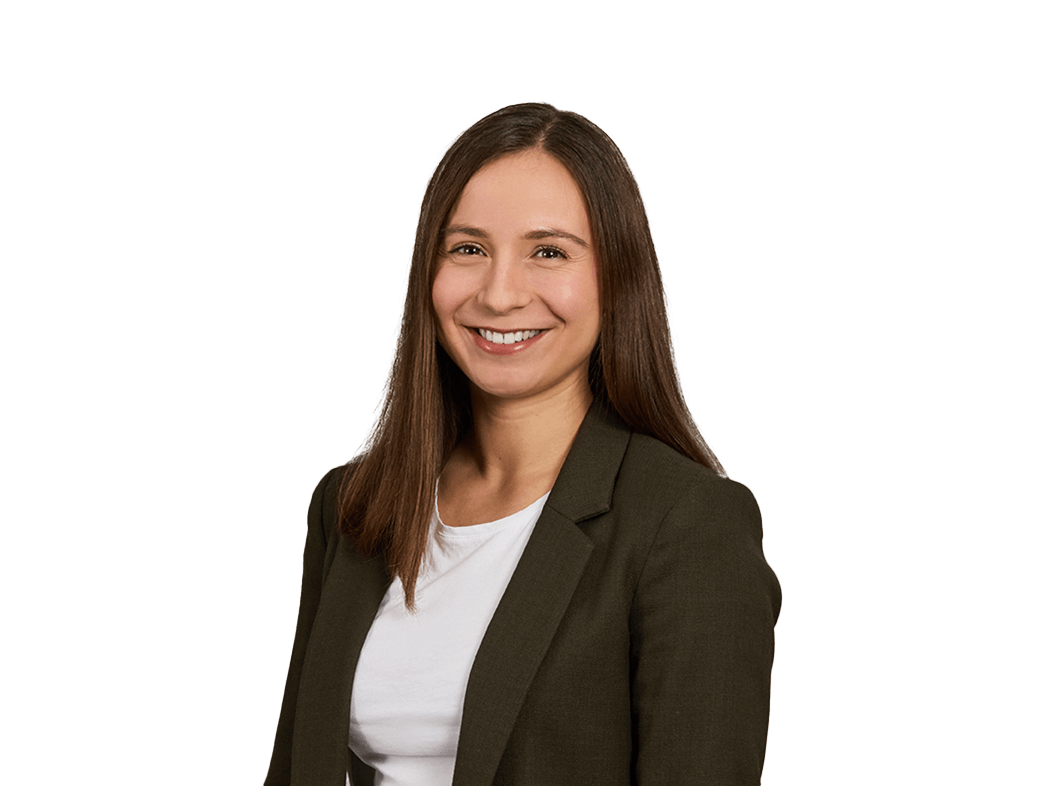
« IMMO est au cœur de notre engagement envers le secteur. C'est là que le dialogue se développe, fait avancer le marché et crée de nouvelles opportunités »
Sarina Wanner
|
Marketing/Event Manager
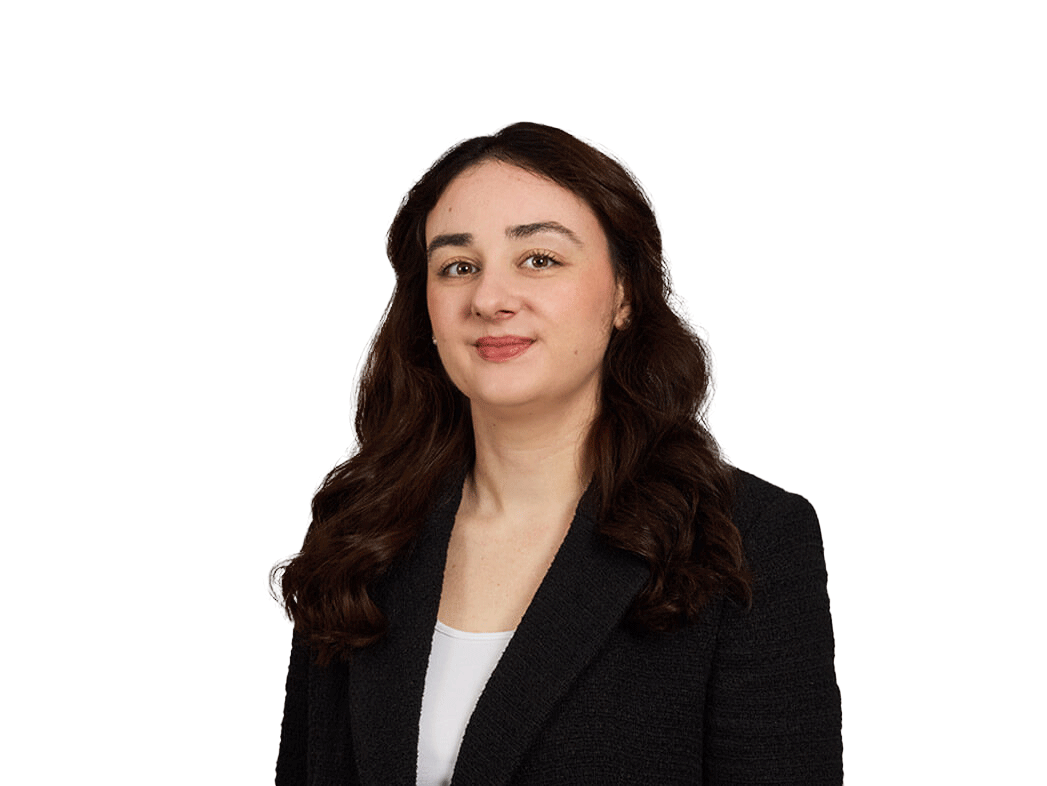
« Des structures solides, des processus efficaces et une utilisation responsable des ressources garantissent des résultats optimaux »
Debora Zgraggen
|
Operations Manager