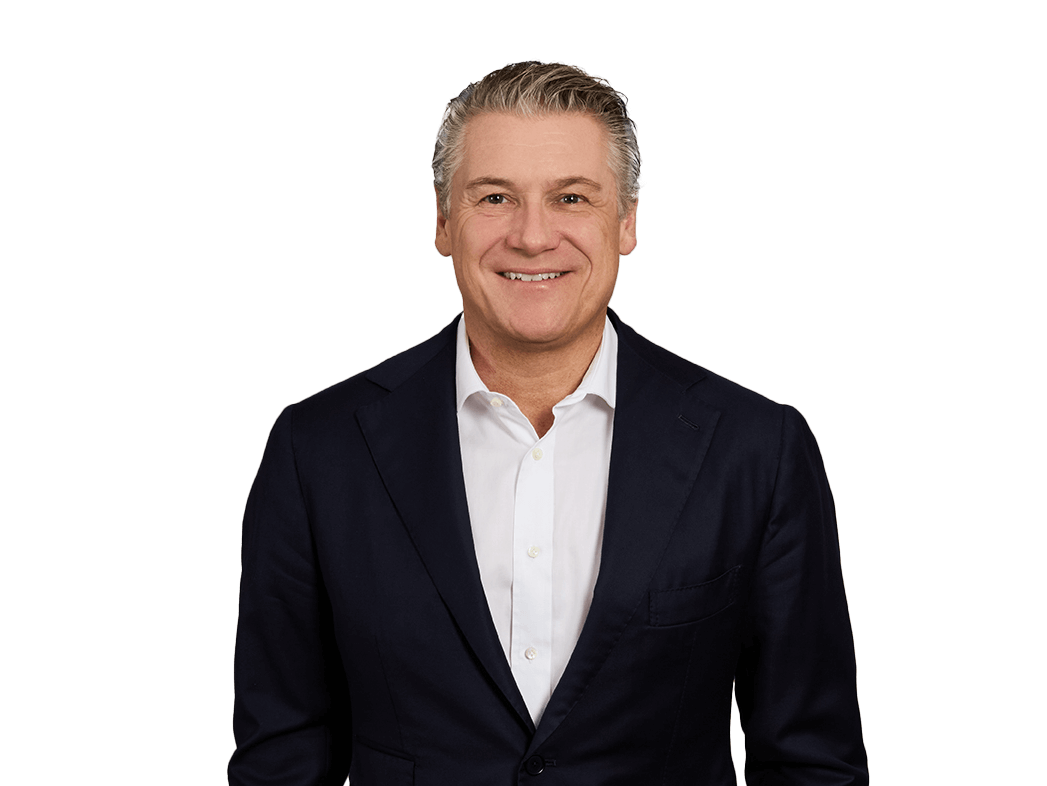
»Kompetenz, Passion und Weitblick schaffen die Grundlage damit wir uns voll und ganz auf Ihre Bedürfnisse fokussieren können«
Roland Vögele
|
CEO
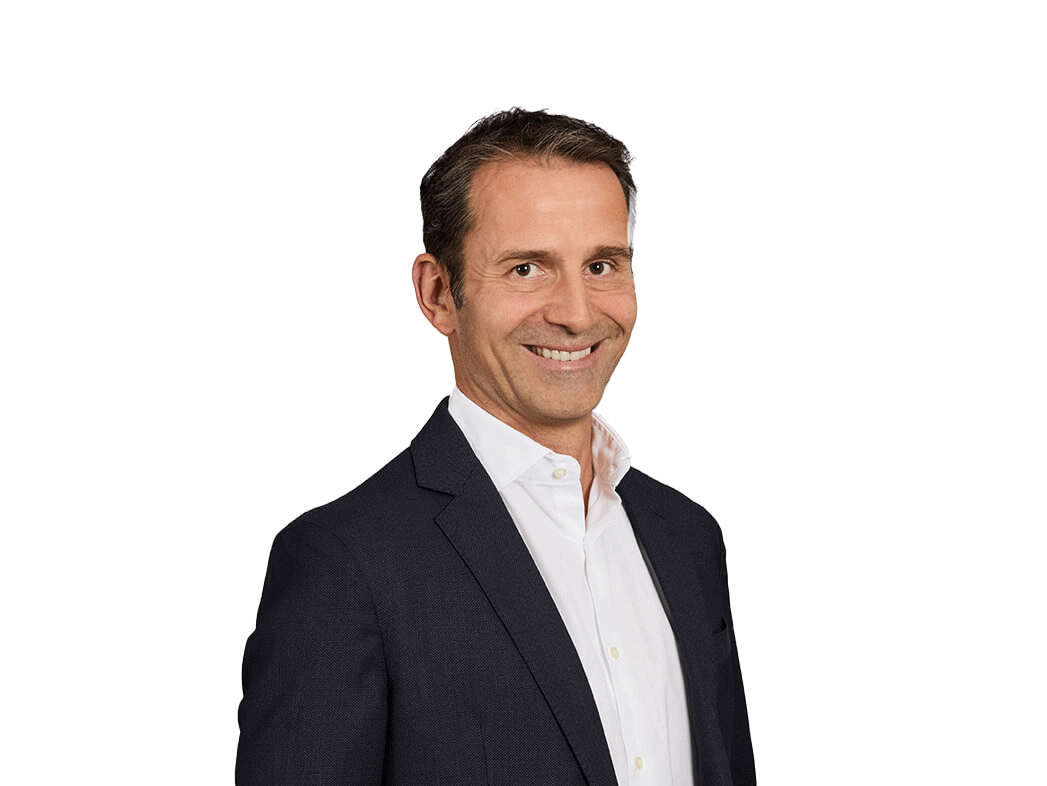
»In volatilen Zeiten begleiten wir unsere Kunden mit Ruhe und Erfahrung. Wir helfen ihnen, langfristig erfolgreich zu investieren und ihr Portfolio stabil zu halten«
Sacha Deutsch
|
Investment Manager
»Wir haben eine klare Meinung zur Nachhaltigkeit von Schweizerischen Immobilien-Vehikeln und setzen dieses Wissen bei der Risiko-Analyse und Portfolio-Konstruktion von Kundenportfolien ein«
Ulrich Kaluscha
|
Senior Analyst Investment / Sustainability
»Erfahrung und eine klare Vision sind entscheidend, um Kunden sicher durch komplexe Marktphasen zu führen und nachhaltige Werte zu schaffen«
Daniel Smith
|
Investment Manager
»Hinter jedem erfolgreichen Investment steht eine fundierte Analyse. Wir identifizieren für Sie die Chancen, die andere übersehen«
Remo Burri
|
Analyst / Compliance Officer
»Nachhaltigkeit ist für uns kein Trend, sondern ein fundamentaler Wert – verbunden mit Kompetenz, Integrität und Weitblick«
Elvira Bieri
|
CEO SSREI AG
»Ein überzeugender Auftritt entsteht dort, wo klare Botschaften, relevante Inhalte und echte Kompetenz zusammenkommen – im Austausch mit Menschen und der Branche«
Leonie Eberhardt
|
Marketing/Event Manager
»Die IMMO ist das Zentrum unseres Engagements für die Branche. Hier entsteht der Dialog, der den Markt voranbringt und neue Chancen schafft«
Sarina Wanner
|
Marketing/Event Manager
»Solide Strukturen, effiziente Prozesse und ein verantwortungsvoller Umgang mit Ressourcen sorgt für optimale Ergebnisse«
Debora Zgraggen
|
Operations Manager